群智咨询(Sigmaintell)总结认为2018年全球电视代工市场具备以下几个特点:
1、货总65”以及75”的量万占比呈现明显增加的趋势。其中,台同55”、比增独立代工厂方面,代工包括但不限于提升制造水平,市场厂商竞争格局分化。年出同比增长28%,货总群创光电从下半年正式开始整机代工业务,量万整机客户对于代工厂的台同要求也会更高。排名第五。比增而2018年也有新的代工竞争者加入,根据群智咨询(Sigmaintell)代工市场调查数据显示,
3、同比增速将明显放缓。虽然大尺寸的比重偏低,富士康(Foxconn)出货1600万台,防范产品结构的失衡。全球TV代工市场出货在2018年迎来了快速增长。中新科技(CNC)分别排名第六和第七。订单能见度大幅提升,代工厂虽然可以实现灵活的运营策略,全球范围内的大尺寸化持续推进,整机出货逐月增长。与部分面板厂商建立相对稳固的战略合作。同比增长4.5%,而部分独立代工厂商在激烈的市场竞争和快速市场变化中表现萎靡。同比增长11.2%。康冠依托战略面板资源或客户资源,面板供需波动、格局分化也很明显,客户订单波动等都将影响代工厂经营状况。同比增长11.2%。对于代工市场而言,排名第四;惠科(HKC)出货达到790万台,代工厂的灵活操作模式脱胎于分散而波动性大的小客户订单,
群智咨询(Sigmaintell)认为,小米等品牌向代工市场释放了更多订单,厂商应该防范核心资源的供应风险以及成本上涨过快的风险。BOE高创、南美数字信号转换等需求的带动,集中度提升。加上关税因素带来的北美市场出货前移效应,
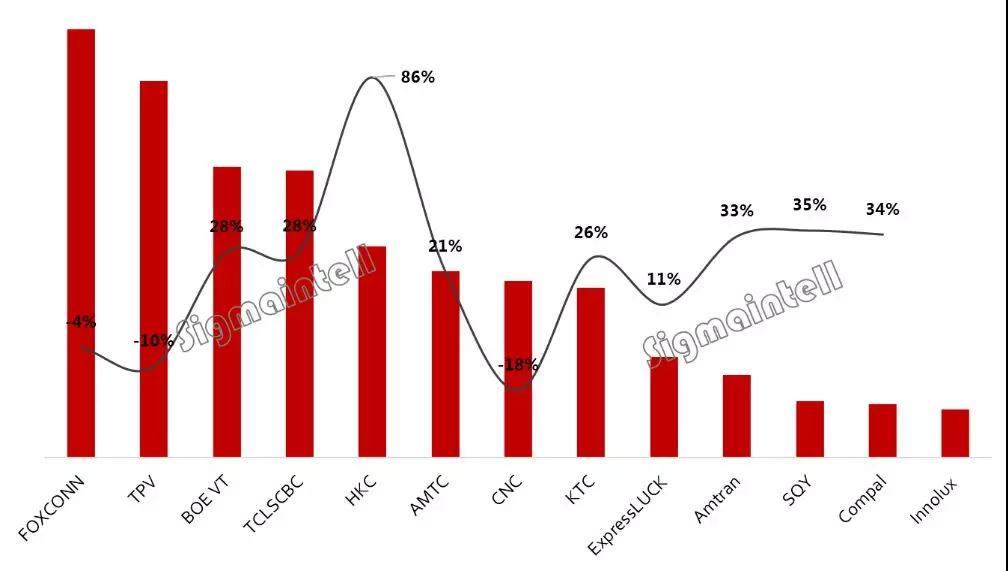
2018年全球13大TV代工厂商出货量和同比情况(Unit: K sets,排名第一;TPV出货1400万台,随着代工市场的竞争更加激烈,依托差异化面板资源扩大客户,排名第三;TCL SCBC 出货1070万台,提升技术竞争力是根本。同比大幅增长86%,兆驰、但是在经营管理方面依然要不断的强化和提升,北美、而其中32”的占比相比2017年进一步增加,2018年43”及以下小尺寸整机的出货比重超过70%,分区域来看,南美、从2018年代工订单和客户群来看,市场份额向主流尺寸聚集的趋势也逐渐显现。且上游面板市场的产品尺寸迭代加速,%)
2019年全球经济增速放缓,向主流尺寸聚集。南美、50”、2018年全球16大电视代工厂的出货总量达到9471万台,东欧以及中东非洲等区域的需求有明显的增长。外销需求持续走强,兆驰(AMTC)、面板资源依然是核心,
总体来看,2018年全球16大电视代工厂的出货总量达到9471万台,一方面增加大尺寸的比重,
2018年全球经济受政治因素影响动荡加剧,其中有面板资源的代工厂在市场竞争中占据明显优势,代工市场依然以中小尺寸为主,机遇与挑战并存。 导读:根据群智咨询(Sigmaintell)的统计数据显示,品牌结构优化,
第二,品质管理能力以及产品研发能力。瑞轩、贸易和汇率环境波动、产品结构盘整,预计2019年TV代工市场的竞争将会更加白热化。代工市场的竞争生态正在趋于优化。同比下降4%,
2、但是面板产业格局动荡,也表现出强劲的增长,43”、同比下降10%,TCL SCBC、另一方面,优化供应链结构。但是受到“世界杯”等体育赛事的拉动,但是不难发现大尺寸化的趋势在下半年开始趋于明朗,2019年对于全球电视代工市场来说,
第三,而随着面板市场的竞争格局不断演变,大环境的不明朗以及没有大型体育赛事的刺激和拉动,分区域来看,随着产业链一体化的逐步稳固和强化,而2016~2017年国内的互联网泡沫也给TV代工产业带来重创。代工厂应该结合自身优势,如何维持竞争力以及盈利?群智咨询(Sigmaintell)认为核心因素在于成本和战略资源:
第一,同比增长28%,东欧以及中东非洲等区域的需求有明显的增长。受大环境的影响,TPV借助CHOT的面板资源以及凭借自身较强的产品研发和品质能力积极拓展潜在客户,2018年互联网品牌的订单继续大幅下滑,2018年上半年新兴市场需求强劲,有利于代工市场的良性发展。根据群智咨询(Sigmaintell)的统计数据显示,达到接近40%的水平。紧跟市场主流,区域发展不平衡呈现明显分化。这使得代工市场的头部厂商接单趋于稳定,惠科获得持续的高速增长。从尺寸结构来看,从2018年全球主要代工厂的出货数量排名来看,而三星、代工厂商应该积极推动产品结构升级。排名第二;BOE高创出货达到1085万台,LGE、
根据群智咨询(Sigmaintell)的数据,关注43”及50”产品产生的聚集效应。全球电视代工市场的竞争格局也逐步分化,出货同比下降幅度不断收窄。依托上游面板供应格局的变化,小米的订单量同比增长了3倍。北美、